21 სექტემბერი, 2026
როგორ დავიბრუნოთ ნასესხები თანხა სამართლებრივი გზით? — ხელწერილი, მტკიცებულებები და სასამართლო პროცედურა
გაასესხეთ თანხა მეგობარს, ნაცნობს ან სხვა პირს, თუმცა შეთანხმებული ვადის გასვლის მიუხედავად თანხას ვერ იბრუნებთ? მოვალე გადახდას გპირდებათ, მაგრამ ვალდებულებას არ ასრულებს?
ასეთი შემთხვევები საკმაოდ ხშირია. ხშირად თანხა გაიცემა ნდობის საფუძველზე, წერილობითი ხელშეკრულების გარეშე, რის გამოც მოგვიანებით მისი დაბრუნება სამართლებრივ პრობლემად იქცევა.
თუმცა წერილობითი ხელშეკრულების არარსებობა ავტომატურად არ ნიშნავს, რომ თანხის დაბრუნების მოთხოვნის უფლება არ არსებობს. მნიშვნელოვანია, სწორად შეფასდეს ურთიერთობის სამართლებრივი ბუნება, შეგროვდეს შესაბამისი მტკიცებულებები და შეირჩეს დავის გადაწყვეტის სწორი გზა.
ამ სტატიაში განვიხილავთ, როგორ დავიბრუნოთ ნასესხები თანხა საქართველოში, რა მტკიცებულებები შეიძლება გამოგვადგეს და რა სამართლებრივი ნაბიჯები უნდა გადავდგათ.
1. რა არის სესხი საქართველოს კანონმდებლობის მიხედვით?
საქართველოს სამოქალაქო კოდექსის 623-ე მუხლის თანახმად, სესხის ხელშეკრულებით გამსესხებელი მსესხებელს საკუთრებაში გადასცემს ფულს ან სხვა გვაროვნულ ნივთს, ხოლო მსესხებელი ვალდებულია დააბრუნოს იმავე სახის, ხარისხისა და რაოდენობის ნივთი.
მარტივად რომ ვთქვათ, თუ ერთ პირს მეორისგან მიღებული აქვს თანხა სესხის სახით, მას ეკისრება მიღებული თანხის დაბრუნების ვალდებულება შეთანხმებული პირობების შესაბამისად.
სესხის არსებობის დასადასტურებლად მნიშვნელოვანია არა მხოლოდ თანხის გადაცემის ფაქტი, არამედ ისიც, რომ მხარეებს შორის არსებობდა თანხის დაბრუნების ვალდებულებაზე შეთანხმება.
2. აუცილებელია თუ არა სესხის ხელშეკრულების წერილობით გაფორმება?
არა. საქართველოს სამოქალაქო კოდექსის 624-ე მუხლის მიხედვით, სესხის ხელშეკრულება შეიძლება დაიდოს ზეპირადაც. მხარეებს შეუძლიათ შეთანხმდნენ წერილობით ფორმაზეც.
თუმცა არსებობს მნიშვნელოვანი სამართლებრივი თავისებურება:
ზეპირი სესხის ხელშეკრულების ნამდვილობა არ შეიძლება დადასტურდეს მხოლოდ მოწმის ჩვენებით.
ეს ნიშნავს, რომ თუ თანხა ზეპირი შეთანხმებით გასესხდა, მხოლოდ იმ პირის ჩვენება, რომელმაც თანხის გადაცემის ფაქტი იცის, შესაძლოა საკმარისი არ იყოს.
ამიტომ განსაკუთრებული მნიშვნელობა ენიჭება სხვა მტკიცებულებებს, რომლებიც ადასტურებს როგორც თანხის გადაცემას, ისე მის სესხად გადაცემის მიზანსა და დაბრუნების ვალდებულებას.
3. რა მტკიცებულებები დაგეხმარებათ ნასესხები თანხის დაბრუნებაში?
თუ მოვალე თანხას არ გიბრუნებთ, პირველ რიგში შეინახეთ ყველა დოკუმენტი და ინფორმაცია, რომელიც თქვენს მოთხოვნას შეიძლება ადასტურებდეს.
მნიშვნელოვანი მტკიცებულებებია:
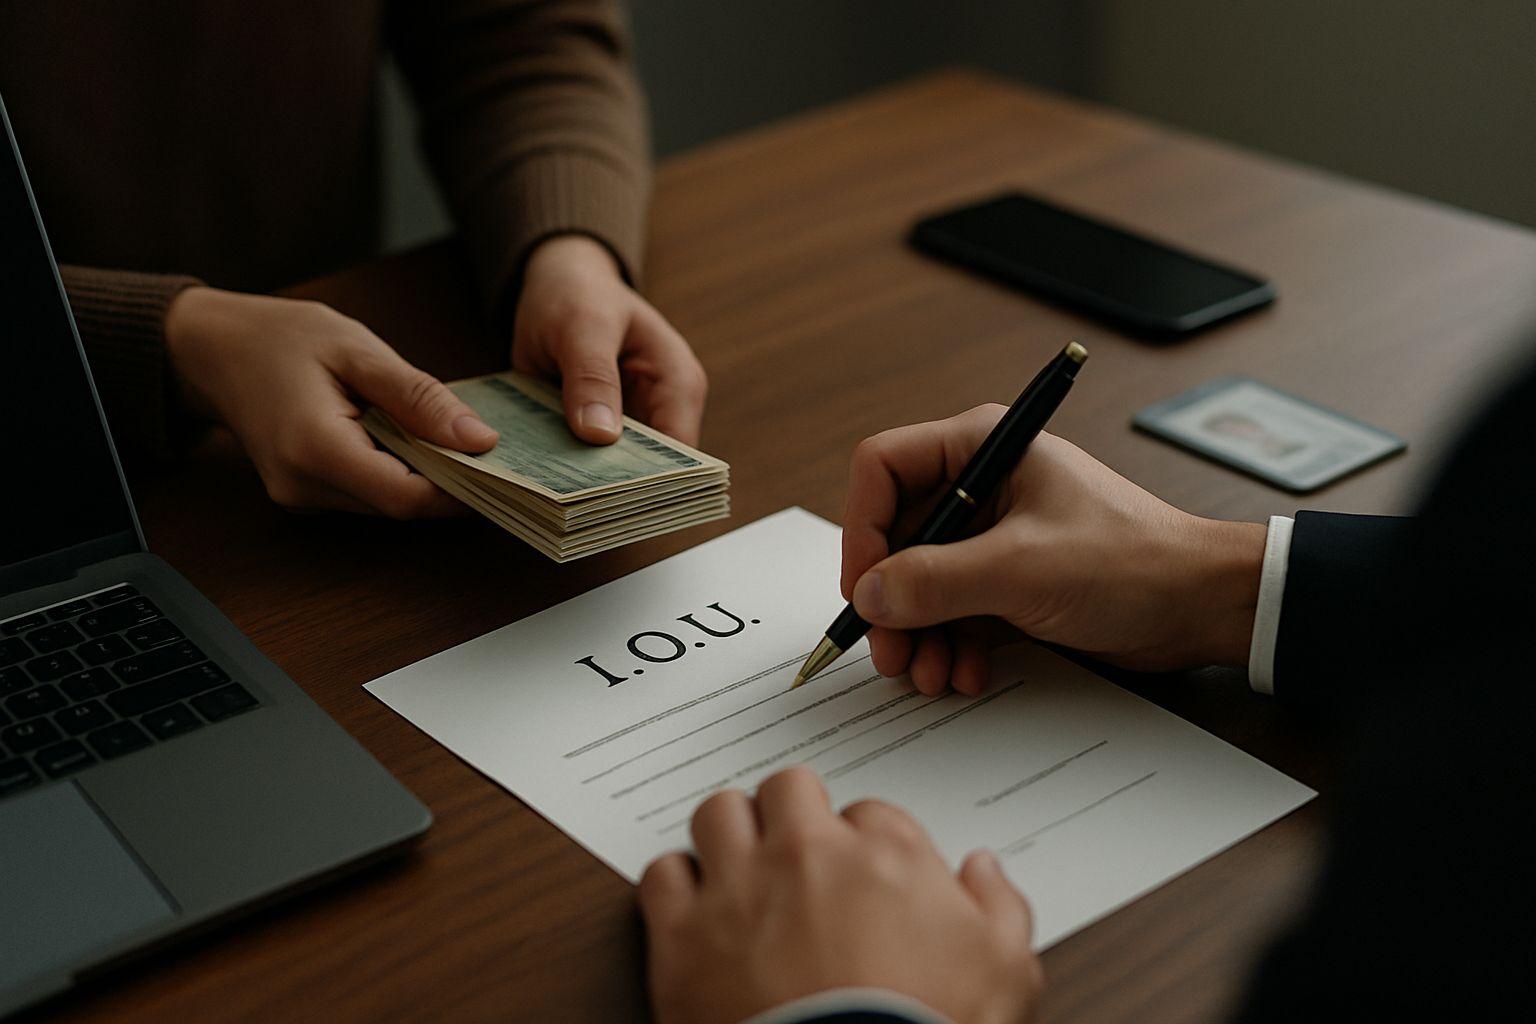
1. ხელწერილი
ხელწერილი ერთ-ერთი პრაქტიკული საშუალებაა სესხის არსებობის დასადასტურებლად. მასში სასურველია მითითებული იყოს:
გამსესხებლისა და მსესხებლის მონაცემები;
გადაცემული თანხის ოდენობა;
თანხის გადაცემის თარიღი;
თანხის სესხად მიღების ფაქტი;
დაბრუნების ვადა და პირობები;
მხარეთა ხელმოწერები.
2. საბანკო გადარიცხვა
თუ თანხა საბანკო ანგარიშზე გადარიცხეთ, შეინახეთ გადარიცხვის დამადასტურებელი დოკუმენტი ან ამონაწერი.
თუმცა გაითვალისწინეთ: საბანკო გადარიცხვა ადასტურებს თანხის მოძრაობას, მაგრამ თავისთავად ყოველთვის არ ადასტურებს, რომ თანხა სწორედ სესხის სახით გადაიცა. მნიშვნელოვანია მისი დაკავშირება სხვა მტკიცებულებებთანაც.
3. მიმოწერა და ელექტრონული კომუნიკაცია
შეინახეთ SMS-ები, ელფოსტის მიმოწერა და მესენჯერის შეტყობინებები, რომლებშიც მოვალე:
ადასტურებს თანხის მიღებას;
აღიარებს ვალდებულებას;
გპირდებათ თანხის დაბრუნებას;
ითხოვს გადახდის გადავადებას;
გთავაზობთ ვალის ნაწილ-ნაწილ დაფარვას.
4. სხვა წერილობითი დოკუმენტები
მნიშვნელობა შეიძლება ჰქონდეს თანხის გადაცემასთან დაკავშირებულ სხვა დოკუმენტებსაც, თუ ისინი ვალდებულების არსებობასა და შინაარსს ადასტურებს.
მტკიცებულებები უნდა შეფასდეს ერთობლიობაში და კონკრეტული საქმის გარემოებების გათვალისწინებით.
4. რა უნდა გააკეთოთ, თუ მოვალე თანხას არ გიბრუნებთ?
თუ შეთანხმებული ვადა გავიდა და მოვალე ვალდებულებას არ ასრულებს, გირჩევთ, იმოქმედოთ თანმიმდევრულად.
პირველი ეტაპი — შეამოწმეთ შეთანხმება და ვალდებულების შესრულების ვადა
დაადგინეთ, რა თანხა იყო გადაცემული, როდის უნდა დაბრუნებულიყო და რა პირობებზე შეთანხმდნენ მხარეები.
მეორე ეტაპი — გაუგზავნეთ მოვალეს წერილობითი მოთხოვნა
მოვალეს გაუგზავნეთ წერილობითი შეტყობინება, რომელშიც მიუთითებთ:
ვალის ოდენობას;
თანხის გადაცემის საფუძველს;
დაბრუნების ვადას;
გადახდის რეკვიზიტებს;
ვალდებულების შეუსრულებლობის შემთხვევაში შესაძლო სამართლებრივ ნაბიჯებს.
წერილობითი მოთხოვნა სასარგებლოა დავის წინარე ეტაპზე, თუმცა მისი გაგზავნა ყველა შემთხვევაში სასამართლოსთვის მიმართვის სავალდებულო წინაპირობა არ არის.
მესამე ეტაპი — შეაფასეთ სასამართლოსთვის მიმართვის შესაძლებლობა
თუ მოვალე თანხას კვლავ არ აბრუნებს, შესაძლებელია სასამართლოში შესაბამისი მოთხოვნის წარდგენა.
სარჩელში უნდა განისაზღვროს მოთხოვნის სამართლებრივი საფუძველი, თანხის ოდენობა და წარმოდგენილ იქნეს შესაბამისი მტკიცებულებები.
5. შეიძლება თუ არა ვალის დაბრუნება სასამართლოს გარეშე?
ზოგიერთ შემთხვევაში შესაძლებელია დავალიანების ამოღება სასამართლო დავის გარეშე.
მაგალითად, თუ მხარეებს შორის ვალის არსებობა სადავო არ არის, შესაძლებელია შეფასდეს კანონით გათვალისწინებული გამარტივებული სამართლებრივი მექანიზმების გამოყენების შესაძლებლობა.
ასევე შესაძლებელია მხარეებმა მიაღწიონ შეთანხმებას ვალის დაფარვის გრაფიკზე და წერილობით გააფორმონ ახალი შეთანხმება.
თუმცა მნიშვნელოვანია, რომ ნებისმიერი შეთანხმება მკაფიოდ განსაზღვრავდეს:
დავალიანების ზუსტ ოდენობას;
გადახდის ვადებს;
გადახდის ფორმას;
ვალდებულების დარღვევის სამართლებრივ შედეგებს.
თუ მოვალე ვალს არ აღიარებს ან თანხის დაბრუნებას ეწინააღმდეგება, შესაძლოა საჭირო გახდეს სასამართლო დავა.
6. რა არის სესხის მოთხოვნის ხანდაზმულობის ვადა?
ეს ერთ-ერთი ყველაზე მნიშვნელოვანი საკითხია, რომელიც კრედიტორმა აუცილებლად უნდა გაითვალისწინოს.
საქართველოს სამოქალაქო კოდექსის 129-ე მუხლის მიხედვით, სახელშეკრულებო მოთხოვნების ხანდაზმულობის ვადა, როგორც წესი, შეადგენს სამ წელს.
სამოქალაქო კოდექსის 130-ე მუხლის თანახმად, ხანდაზმულობის ვადა იწყება მოთხოვნის წარმოშობის მომენტიდან — იმ დროიდან, როდესაც პირმა შეიტყო ან უნდა შეეტყო საკუთარი უფლების დარღვევის შესახებ.
სესხის შემთხვევაში ვადის დასაწყისი დამოკიდებულია შეთანხმებულ დაბრუნების პირობებზე და იმაზე, როდის გახდა მოთხოვნა შესრულებადი.
ამიტომ მნიშვნელოვანია, არ გადადოთ სამართლებრივი რეაგირება და კონკრეტულ შემთხვევაში სწორად განსაზღვროთ ხანდაზმულობის ვადის დაწყების მომენტი.
7. რა ხდება, თუ სესხის დაბრუნების ვადა ხელშეკრულებაში მითითებული არ არის?
ასეთი შემთხვევისთვის საქართველოს სამოქალაქო კოდექსის 626-ე მუხლი სპეციალურ წესს ითვალისწინებს.
თუ სესხის დაბრუნების ვადა შეთანხმებული არ არის, სესხი უნდა დაბრუნდეს ხელშეკრულების შეწყვეტის შემდეგ.
ხელშეკრულების შეწყვეტის ვადა სამი თვეა.
შესაბამისად, თუ მხარეებს თანხის დაბრუნების კონკრეტული თარიღი არ დაუდგენიათ, მნიშვნელოვანია სწორად განისაზღვროს ხელშეკრულების შეწყვეტის მოთხოვნის წარდგენა და კანონით გათვალისწინებული ვადის ათვლა.
8. რა უნდა გაითვალისწინოთ სასამართლოში დავის დაწყებამდე?
სასამართლოსთვის მიმართვამდე სასურველია შეაფასოთ:
ნამდვილად დასტურდება თუ არა თანხის გადაცემის ფაქტი;
დასტურდება თუ არა, რომ თანხა სესხის სახით იყო გადაცემული;
არსებობს თუ არა თანხის დაბრუნების ვალდებულება;
დამდგარია თუ არა ვალდებულების შესრულების ვადა;
ხომ არ არის გასული მოთხოვნის ხანდაზმულობის ვადა;
რა ოდენობის თანხის მოთხოვნაა სამართლებრივად შესაძლებელი;
არსებობს თუ არა დამატებითი მოთხოვნის საფუძველი, მაგალითად, შეთანხმებული პროცენტი ან კანონით გათვალისწინებული სხვა თანხა.
მნიშვნელოვანია, რომ მოთხოვნის ოდენობა და სამართლებრივი საფუძველი სწორად განისაზღვროს. ყველა შემთხვევაში არ შეიძლება ავტომატურად მოითხოვოთ ნებისმიერი ოდენობის პროცენტი ან პირგასამტეხლო — საჭიროა შესაბამისი სამართლებრივი საფუძვლის არსებობა.
დასკვნა
ნასესხები თანხის დაბრუნების მოთხოვნა სამართლებრივად შესაძლებელია მაშინაც, როდესაც მხარეებს შორის ურთიერთობა თავდაპირველად ნდობასა და ზეპირ შეთანხმებას ეფუძნებოდა.
თუმცა წარმატებული სამართლებრივი რეაგირებისთვის გადამწყვეტი მნიშვნელობა აქვს მტკიცებულებებს, ვალდებულების პირობების სწორად განსაზღვრასა და კანონით დადგენილი ხანდაზმულობის ვადის დაცვას.
თუ მოვალე თანხას არ გიბრუნებთ, მნიშვნელოვანია დროულად შეაფასოთ თქვენი მოთხოვნის სამართლებრივი საფუძველი და შეარჩიოთ შესაბამისი დაცვის მექანიზმი.
LEGAL TEAM გთავაზობთ ვალის დაბრუნებასთან დაკავშირებულ სამართლებრივ კონსულტაციას, მტკიცებულებების შეფასებას, მოთხოვნის წერილისა და სარჩელის მომზადებას, ასევე სასამართლოში წარმომადგენლობას.
ბლოგზე დაბრუნება